
大摩看多荣盛石化,上调目标价!
欢迎订阅《信阳手机报》移动用户发送短信 XYSJB 到10658300即可开通 3元/月 不收GPRS流量费
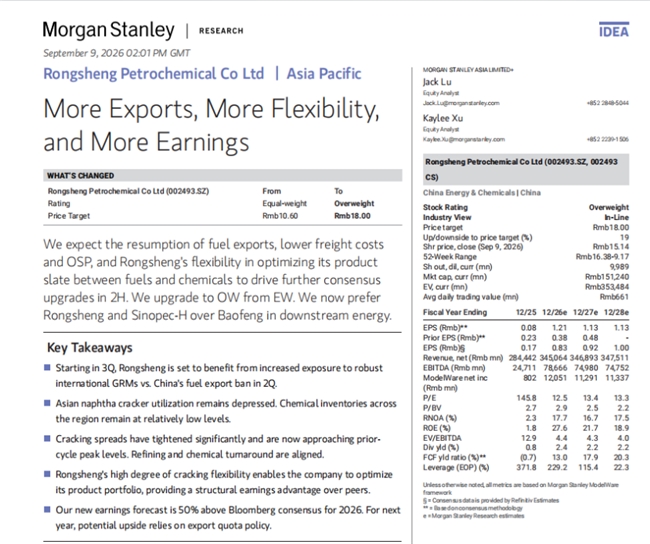
最近,摩根士丹利发布研报将荣盛石化投资评级由“中性”上调至“增持”,目标价从10.60元大幅提升70%至18.00元,看好公司在全球炼化景气周期下迎来业绩与估值共振修复。
大摩给出2026年EPS为1.21 元,相比旧预测上调220%,比彭博统计的市场一致预期高出 50%;2027年EPS给到1.13元,上调幅度137%。大摩认为市场当前仍低估了成品油出口恢复与化工品价差高位的盈利弹性,下半年盈利预期集中上修将是荣盛石化股价核心催化。
大摩此次调整估值框架,将估值方法由市净率(P/B)切换为市盈率(P/E),用以反映公司盈利从2024‑2025年周期底部迎来复苏的判断。市场一致预期口径下,荣盛石化2026年对应市盈率为17倍,大摩对自身盈利预测下的2026年业绩给予15倍PE,该水平较公司历史盈利周期PE中枢高出0.5倍标准差,既高于历史均值,也对标亚洲炼化企业估值平均水平,用以兑现其商业模式改善带来的估值重估。
三季度中国成品油出口通道重新打开,是核心催化。二季度国内成品油出口受限,进入三季度之后,中国成品油出口逐步恢复,叠加海运运费回落、原油官方采购价格下行,荣盛石化的利润空间顺势打开。
放眼海外市场,当下炼油端正处在罕见的高盈利阶段。欧美柴油成品价格逼近190‑200美元每桶,美国超低硫柴油裂解价差盘中创出108.02 美元/桶的历史新高,炼油加工利润跳出普通区间,进入极端景气状态。
荣盛石化最核心的稀缺性,在于它是国内目前唯一拥有成品油出口配额资质的民营炼化企业。
2026上半年国内下发两批成品油出口配额合计3200万吨,荣盛石化旗下浙石化拿到271万吨,市场信息显示,浙石化7‑9月计划成品油出口规模约147万吨。
国内大部分同行只能深耕本土市场,利润受国内成品油定价体系约束。手握出口配额,相当于拿到入场券,可以直接对接海外高毛利市场,再叠加大型炼化装置本身的规模与成本优势,周期上行阶段,荣盛石化的业绩弹性自然会甩开同行。
9月8日发布的海关数据已经印证出口放量的趋势,8月国内成品油出口601万吨,对比7月的465.3万吨,环比接近30%的增幅。
市场普遍预期,中国或将在9月进一步上调成品油出口配额,配额落地后,炼厂开工率有望继续回升,带动原油进口需求增加,成品油出口货量在四季度或将进一步放量。
仅仅靠出口放量,还不足以支撑机构对荣盛石化商业模式的重估,龙头真正的底牌,是装置可以灵活在油品、化工品之间调整产出比例。
目前,炼油、化工两条线同时景气,亚洲石脑油裂解装置开工率卡在60%-70%的偏低水平,化工品库存处于周期低位,裂解价差持续走高。面对这样的市场环境,荣盛石化可以根据海内外行情,灵活调节炼厂产出,哪边利润高就多产出哪边,充分抓住周期上行窗口。
也正是因为这种调产能力叠加出口占比提升,荣盛石化的盈利弹性越来越多和全球市场挂钩,更多跟随海外炼化周期波动,盈利弹性被彻底放大。
就大摩的观点来看,目前市场对荣盛的定价,还没有充分反映成品油出口恢复带来的利润增量,还有化工品高价差的持续收益。
下半年,业绩兑现会成为股价最重要的驱动力量。三季报披露后,市场盈利预测会迎来一轮集体上修,如果后续出口配额进一步放宽,海内外炼化价差继续超预期,荣盛石化盈利与估值还有进一步向上的机会。
 文章投诉热线:156 0057 2229 文章投诉邮箱:291 3236@qq.com
标签:
- 上一篇:家庭教育的机构怎么选?看清“体系能力”比挑细节更关键
- 下一篇:没有了
 报晓风
 信阳日报微信
 掌上信阳微信
 信阳日报新浪微博
 信阳日报腾讯微博
请您文明上网、理性发言,并遵守相关规定。网友评论
网友评论仅供其表达个人看法,并不表明信阳新闻网立场。

